نرخ تأمین مالی در قراردادهای آتی دائمی چیست؟
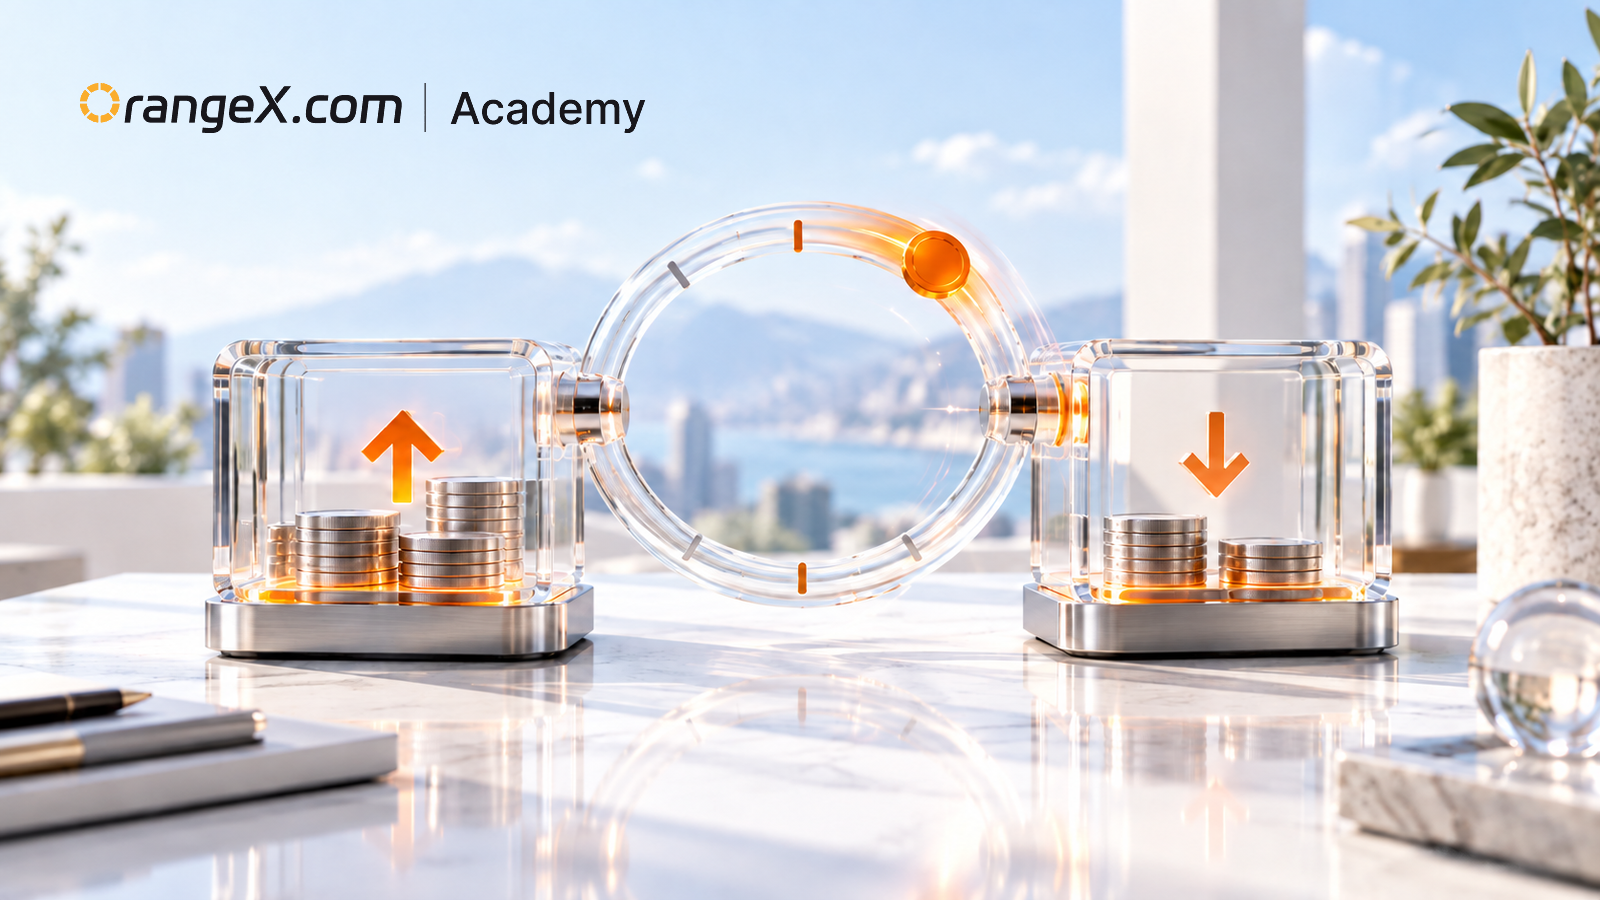
نرخ تأمین مالی در بسیاری از بازارهای قرارداد آتی دائمی به کار میرود تا قیمت قرارداد نزدیک به قیمت مرجع اسپات بماند. در زمانهای برنامهریزیشده، ممکن است پرداخت تأمین مالی میان دارندگان موقعیتهای لانگ و شورت جابهجا شود. این پرداخت از کارمزد معامله جداست و میتواند نتیجه یک موقعیت را افزایش یا کاهش دهد.
چرا قراردادهای دائمی به سازوکار تأمین مالی نیاز دارند
قرارداد آتی سنتی تاریخ سررسیدی دارد که نقطه همگرایی با مرجع تسویه آن ایجاد میکند. قرارداد دائمی سررسید برنامهریزیشده ندارد. تأمین مالی انگیزهای اقتصادی ایجاد میکند که میتواند مانع از معامله مداوم قرارداد در قیمتی بالاتر یا پایینتر از بازار مرجع شود.
وقتی نرخ مثبت است، دارندگان لانگ معمولاً به دارندگان شورت پرداخت میکنند. وقتی نرخ منفی است، دارندگان شورت معمولاً به دارندگان لانگ میپردازند. این جهت یک سازوکار است، نه پیشبینی. نرخ مثبت ثابت نمیکند که قیمت افزایش خواهد یافت و دریافت تأمین مالی ریسک بازار یا لیکوییدشدن را حذف نمیکند.
راهنمای نرخ تأمین مالی OrangeX.com انتقال میان لانگ و شورت را شرح میدهد و نرخ و شمارش معکوس تسویه را در رابط معاملات دائمی نمایش میدهد. فاصلههای زمانی و سقفهای فعلی میتواند در قراردادهای مختلف متفاوت باشد و تغییر کند، بنابراین صفحه زنده قرارداد مرجع معتبر است.
پرداخت را بر اساس ارزش اسمی محاسبه کنید
فرمول سادهشده چنین است:
پرداخت تأمین مالی = ارزش اسمی موقعیت × نرخ تأمین مالی.
فرض کنید معاملهگری یک موقعیت لانگ با ارزش اسمی 20,000 USDT و نرخ مثبت فرضی تأمین مالی 0.01% دارد. پرداخت برابر 2 USDT خواهد بود:
20,000 × 0.0001 = 2 USDT.
طبق عرف نرخ مثبت، سمت لانگ پرداخت و سمت شورت دریافت میکند؛ با رعایت قواعد پلتفرم. اگر نرخ -0.01% بود، جهت معکوس میشد. این مثال سایر هزینهها را در نظر نمیگیرد و نرخ فعلی OrangeX.com را نشان نمیدهد.
ارزش اسمی با مارجین سپردهشده یکسان نیست. یک موقعیت 20,000 USDT که با 2,000 USDT مارجین پشتیبانی میشود، همچنان در محاسبه سادهشده تأمین مالی از ارزش اسمی موقعیت استفاده میکند. بنابراین اهرم میتواند پرداخت را نسبت به مارجین بزرگ کند.
زمانبندی تعیین میکند پرداخت اعمال شود یا نه
تأمین مالی معمولاً فقط زمانی اعمال میشود که طبق قواعد قرارداد، موقعیت در زمان تسویه مربوطه باز باشد. بازکردن موقعیت درست پیش از یک زمان مشخص یا بستن آن درست پس از آن میتواند تعیین کند که پرداخت محاسبه میشود یا خیر؛ اما تلاش برای معامله پیرامون این رویداد، ریسک اسپرد، کارمزد، اجرا و قیمت را ایجاد میکند.
فرض نکنید همه قراردادها از فاصله زمانی یکسان استفاده میکنند. OrangeX.com بهروزرسانیهای تأمین مالی مختص قرارداد را منتشر کرده است که نشان میدهد تناوب تسویه و سقفها قابل تنظیماند. شمارش معکوس و مشخصات فعلی همان بازار را بررسی کنید.
نرخ برآوردی نمایشدادهشده ممکن است پیش از تسویه بهروزرسانی شود. آن را اطلاعاتی متغیر بدانید، نه سود ثابت و ازپیشتضمینشده.
تأمین مالی و سود یا زیان از هم جدا هستند
تصور کنید یک موقعیت لانگ از حرکت قیمت 30 USDT به دست میآورد، اما 4 USDT تأمین مالی و 3 USDT کارمزد معامله میپردازد. نتیجه خالص سادهشده آن پیش از هر تعدیل دیگر 23 USDT است. یک موقعیت ممکن است پیش از هزینهها سودآور و پس از آن کمسودتر باشد.
حالت معکوس نیز ممکن است: دریافت تأمین مالی میتواند بخشی از زیان معامله را جبران کند، اما نتیجه مثبت را تضمین نمیکند. حرکت قیمت مارک میتواند زیانی بسیار بزرگتر از یک پرداخت تأمین مالی ایجاد کند و در صورت نقض الزامات مارجین موجب لیکوییدشدن شود.
بنابراین سابقه تأمین مالی، سوابق کارمزد معامله و سوابق سود و زیان تحققیافته باید جداگانه بررسی شوند.
پیش از نگهداری موقعیت تا زمان تسویه چه چیزهایی را بررسی کنید
قرارداد، جهت لانگ یا شورت، ارزش اسمی، نرخ برآوردی فعلی تأمین مالی، شمارش معکوس تسویه و حالت مارجین را تأیید کنید. هر دو جهت احتمالی پرداخت را برآورد کنید، زیرا علامت نرخ میتواند تغییر کند. سپس مبلغ احتمالی تأمین مالی را با مارجین موجود مقایسه کنید، نه فقط با مقدار دارایی.
همچنین بررسی کنید آیا موقعیتهای دیگر در مارجین متقاطع وثیقه مشترک دارند یا خیر. بدهکارشدن تأمین مالی در یک موقعیت میتواند ارزش ویژه حساب را که از موقعیت دیگری پشتیبانی میکند کاهش دهد. اعلانها جایگزین نظارت بر حساب نیستند.
پرسشهای رایج
آیا تأمین مالی همان بهره وام است؟
خیر. این سازوکاری قراردادی و مرتبط با رابطه میان بازار دائمی و بازار مرجع است، هرچند هزینه یا دریافتی تکرارشونده برای موقعیت محسوب میشود.
آیا OrangeX.com پرداخت تأمین مالی را نگه میدارد؟
راهنمای یادشده OrangeX.com بیان میکند که انتقالهای تأمین مالی میان معاملهگران انجام میشوند و پلتفرم از این انتقال کارمزد نمیگیرد. قواعد فعلی قرارداد انتخابشده را بررسی کنید.
آیا نرخ مثبت یعنی باید موقعیت شورت باز کنم؟
خیر. نرخ بهتنهایی جهت قیمت را پیشبینی نمیکند و ریسک لیکوییدشدن، اجرا و سایر هزینهها را در نظر نمیگیرد.
مشخصات زنده قرارداد را در OrangeX.com مرور کنید و برای درسهای مرتبط با مارجین و لیکوییدشدن از Academy استفاده کنید.