Stop-Loss Slippage: Separera triggern från exekveringspriset
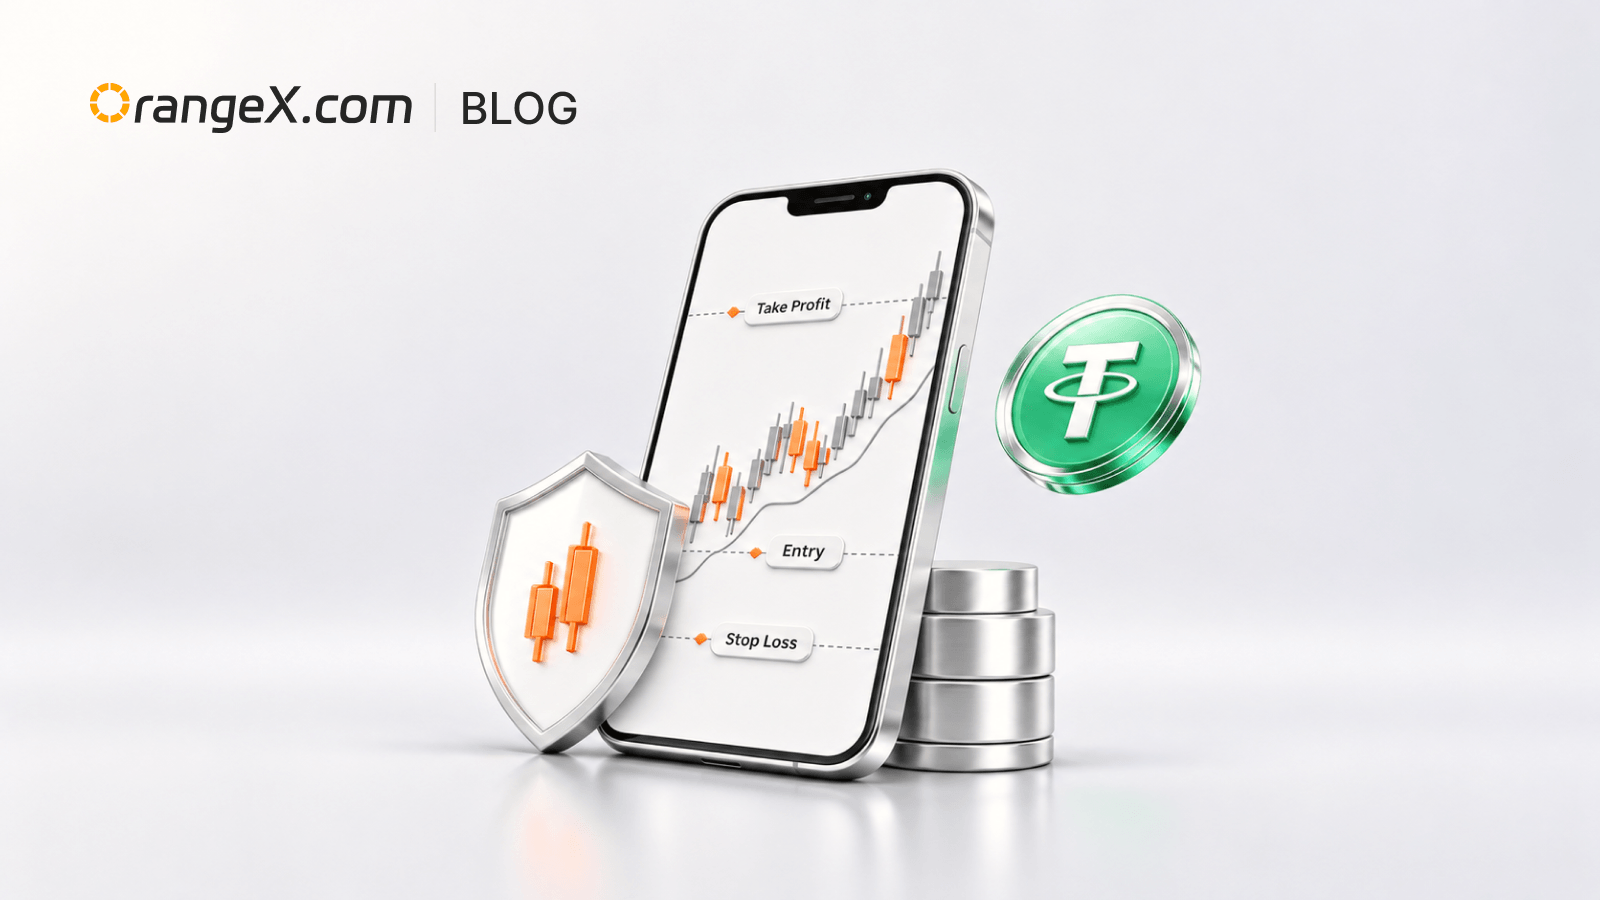
En stop-loss trigger är ett villkor för att skicka eller aktivera en order. Det är inte ett garanterat utförandepris. På en snabb eller tunn marknad kan ordern fyllas över flera prisnivåer efter att triggern har nåtts. Det är viktigt att förstå den sekvensen innan du använder ett stopp som det enda måttet på positionsrisk.
Den här artikeln förklarar exekveringsmekaniken generellt. Beställningstyperna, triggerreferenserna och tillgängliga skydd kan variera beroende på OrangeX-produkt, så kontrollera den aktuella beställningsbiljetten och hjälpmaterialet.
Separera fyra priser i posten
Anteckna beslutspriset som används för att planera handeln, triggerpriset som konfigurerats i ordern, marknadspriset som uppfyllde triggervillkoret och det volymvägda genomsnittliga exekveringspriset. Dessa värden svarar på olika frågor.
En trigger vid 95 betyder inte att varje enhet kommer att exekveras vid 95. Det betyder att plattformen observerade att den valda triggerreferensen uppfyllde villkoret och sedan hanterade den tillhörande ordern enligt dess typ och regler. Den första fyllningen, den sista fyllningen och den genomsnittliga fyllningen kan alla skilja sig åt.
Anteckna även om utlösaren använder sista pris, märkespris eller annan referens. Ett märkespris kan minska känsligheten för en isolerad sista handel, men det skapar inte likviditet på triggernivån.
Förstå stoppmarknadens beteende
En stop-market-instruktion prioriterar utförande efter triggning. När den är aktiv kan den matcha de bästa tillgängliga beställningarna tills den begärda kvantiteten är fylld eller ingen kvalificerad likviditet återstår. Fördelen är en högre sannolikhet att lämna; avvägningen är osäkerhet om priset.
Anta att en lång position har ett säljstopp på 95,00. När de utlöses är de tillgängliga buden 94,95 för 2 enheter, 94,80 för 3 enheter och 94,50 för 5 enheter. En marknadsexit med 10 enheter skulle ha en hypotetisk genomsnittlig fyllning på 94,675 före avgifter. Dess glidning från 95,00-utlösaren är 0,325 per enhet.
Detta exempel förutsätter att dessa bud förblir tillgängliga. Verkliga beställningar kan ändras medan beställningen bearbetas, och köpositionen kan påverka resultatet.
Förstå stop-limit beteende
En stop-limit-instruktion skapar en limitorder efter att triggervillkoret är uppfyllt. Gränsen styr det sämsta kvalificerade priset, men det garanterar inte en fyllning. Om marknaden går igenom gränsen utan att matcha tillräckligt med kvantitet, kan en del av eller hela positionen förbli öppen.
För ett säljstopp vid 95 med en gräns på 94,70, kan en omedelbar flytt till 94,40 lämna ordern ouppfylld. Att beskriva ordern som skyddad vid 94,70 skulle vara felaktig; prisgränsen skyddade utförandepriset, inte själva utträdet.
Välj ordertyp genom att namnge den risk du prioriterar: prissäkerhet eller färdigställande. Ingen av dessa typer tar bort marknadsrisken.
Identifiera de huvudsakliga drivkrafterna för glidning
Positionsstorlek i förhållande till orderbokens djup är den första drivkraften. En större marknadsorder förbrukar fler nivåer. Volatilitet och hastighet spelar roll eftersom vilande likviditet kan avbrytas eller ersättas mellan triggerdetektering och matchning. Gap kan uppstå när priset hoppar mellan tillgängliga nivåer utan att handla vid varje mellanpris.
Andra faktorer inkluderar instrumentet, handelssessionen, nyhetshändelser, likvidationskaskader, tick-storlek, minsta orderstorlek och nätverks- eller systemförhållanden. Ett mycket likvidt par under normala timmar kan bete sig annorlunda under en plötslig marknadsomfattande rörelse.
Hävstång förändrar inte orderboken mekaniskt, men det kan göra en liten utförandeskillnad stor i förhållande till bokförd marginal. Det kan också placera likvidation närmare stoppplanen, vilket skapar en kapplöpning mellan användarens utgång och plattformens likvidationsprocess.
Uppskatta risken med ett glidband
Beräkna inte positionsstorleken enbart utifrån triggeravståndet. Lägg till en negativ utförandetillägg baserat på observerbart djup och stressscenarier. För en lång position kan den planerade förlusten uppskattas som positionsstorlek multiplicerat med ingångspriset minus stressat exitpris, plus avgifter och förväntad finansiering.
Om ingången är 100, stopputlösaren är 95 och den stressade genomsnittliga exit är 94,40, är prisriskavståndet 5,60 istället för 5,00. För 100 enheter lägger den skillnaden till 60 enheter av citat-valutaförlust före avgifter. Dessa värden är hypotetiska.
Testa mer än ett band. Normalt djup, reducerat djup och spaltförhållanden ger ett ärligare intervall än en exakt uppskattning.
Granska fyllningen efter händelsen
När ett stopp har körts, exportera eller spela in varje fyllning. Beräkna det kvantitetsviktade genomsnittet, explicit avgift, tiden mellan triggning och slutlig fyllning och maximalt negativt pris under processen. Jämför resultatet med stressbandet före handeln.
Kalla inte varje skillnad plattformsfel. Kontrollera först triggerreferens, ordertyp, orderstorlek och samtida bok. Omvänt, avfärda inte ett återkommande gap mellan observerade regler och utförande. Bevara tidsstämplar och beställningsidentifierare, använd sedan den officiella supportkanalen om posten är inkonsekvent.
Använd skiktade riskkontroller
Ett stopp kan vara ett lager, inte hela planen. Minska positionsstorleken, undvik att lita på mycket snäva triggers på instabila marknader, övervaka marginalen och definiera vad du ska göra om en stoppgräns förblir öppen. Fundera på om en manuell utgång, partiell minskning eller tidigare ogiltigförklaring är mer lämplig för strategin.
På OrangeX, granska den aktuella TP/SL-guiden, vald trigger-pristyp, orderbelopp och öppen position innan bekräftelse. Ett stopp kan begränsa exponeringen under många förhållanden, men det kan inte garantera ett specifikt förlustbelopp.
Källor
Forskning kontrollerad 13 november 2026 (Asien/Shanghai). Alla numeriska exempel är hypotetiska.